Sipariş Numarası Olmayan Faturalar Nasıl Kontrol Edilir?
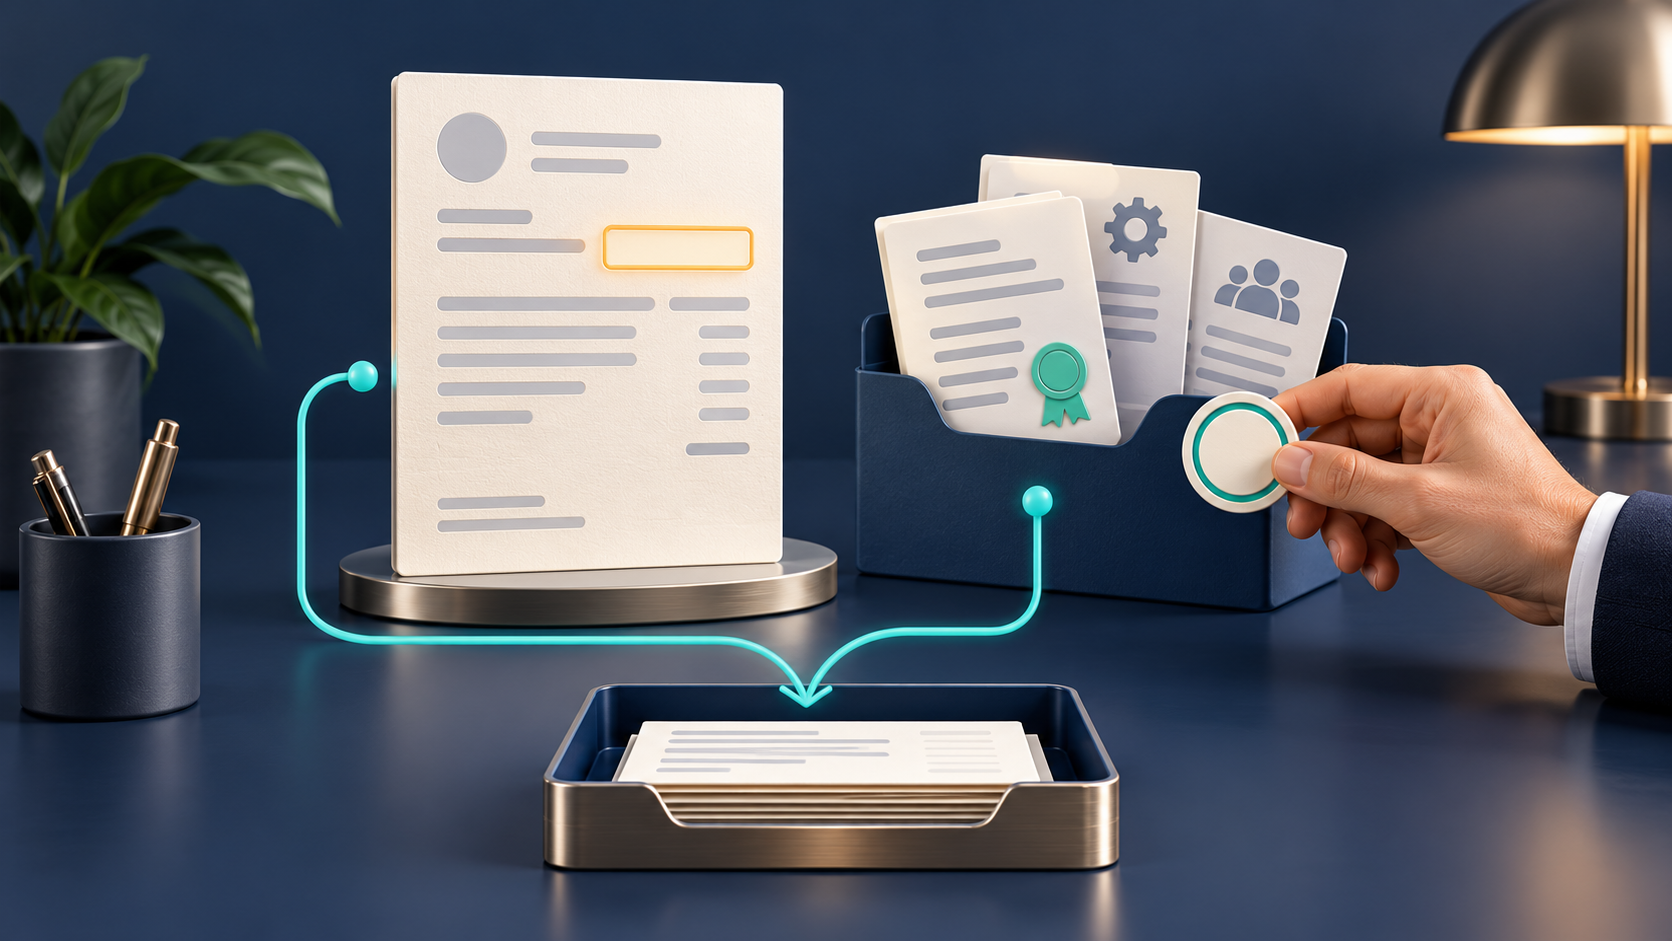
Sipariş numarası olmayan faturada önce eksik referansı gerçek non-PO işlemden ayırın. Harcama gerekçesini, hizmet kabulünü ve yetkili onayını aynı kontrol kaydında birleştirin.
Sipariş numarası olmayan fatura nasıl kontrol edilir? Önce mevcut bir satın alma siparişinin referansı mı eksik, yoksa işlem gerçekten siparişe dayanmıyor mu, bunu belirleyin. Ardından harcamanın dayanağını, mal veya hizmetin kabulünü, muhasebe atamasını ve yetkili onayını doğrulayın. Non-PO, yani satın alma siparişine bağlı olmayan işlem, kontrolsüz ödeme anlamına gelmemelidir. Faturanın doğru okunması veri girişini kolaylaştırır; harcamanın uygunluğunu ve ödeme yetkisini tek başına kanıtlamaz.
Eksik referans, izinli istisna ve süreç dışı alımı ayırın
Aynı 'PO yok' etiketi farklı sorunları gizleyebilir. Sipariş sistemde bulunuyor fakat faturaya yazılmamışsa mevcut kayıt araştırılır. Kurum politikasında siparişsiz işlenmesine izin verilen bir harcama varsa alternatif kanıt ve onay yolu uygulanır. Sipariş zorunluyken süreç atlanmışsa bu, ayrıca incelenmesi gereken bir kontrol sapmasıdır. Yalnızca faturayı eşleştirebilmek için gerçekte bulunmayan sipariş numarası üretmeyin; sonradan oluşturulan bir kaydı önceden verilmiş onay gibi göstermeyin.
Birleşik Krallık Çalışma ve Emeklilik Bakanlığı'nın (DWP) 'No Purchase Order, No Pay' politikası, genel sipariş kuralının yanında istisna anlaşmalarını ve belirli istisna kategorilerini ayrıca tanımlar. Bu, DWP'nin kendi uygulamasıdır; Türkiye'deki şirketler için genel bir ödeme veya ret kuralı değildir. Operasyonel çıkarım, siparişsiz işlenecek kategorilerin ve gerekli kanıtların faturalar gelmeden önce açıkça belirlenmesidir.
- Referans eksik: Mevcut sipariş, sözleşme veya alıcı referansını doğrulayın; düzeltmeyi kimin tamamlayacağını kaydedin.
- İzinli non-PO: Geçerli politika istisnasını, harcama sahibini ve alternatif onay yolunu gösterin.
- Süreç sapması: Eksik ön onayı görünür tutun; mevcut borç ve ödeme yükümlülüklerini finans ve gerektiğinde hukuk ekibiyle ayrıca değerlendirin.
Faturayı değil, kanıt paketini onaya sunun
Temsili bir bakım hizmeti faturasında tutar doğru okunmuş olabilir; ancak hangi tesisin hangi işi teslim aldığı hâlâ belirsiz olabilir. Onaycıya yalnızca 'uygun mu?' sorusu göndermek yerine hizmet kapsamını, dönemini, teslim veya kabul kanıtını, teklif ya da sözleşme dayanağını ve maliyet merkezini birlikte sunun. Eksik kalan her bilgi için sorumlu ve beklenen yanıt tarihi belirleyin. Muhasebe hesabı veya vergi uygulaması belirsizse tahminle doldurmak yerine yetkili finans incelemesine yönlendirin.
Peppol BIS Billing 3.0 dokümantasyonundaki R003 kuralı, alıcı referansı veya satın alma siparişi referansından birini ister. Alıcı referansı, iç yönlendirme için kullanılan bir tanımlayıcıdır. Bu örnek, fatura yönlendirmesiyle sipariş eşleştirmesinin aynı şey olmadığını gösterir. Kural Peppol bağlamındadır; her Türk e-faturasına aynen uygulanacağı varsayılmamalı ve alıcı referansı harcama onayının yerine geçirilmemelidir.
- İşlem kimliği: Tedarikçi, fatura numarası, tarih, para birimi ve hizmet veya mal kapsamı.
- Harcama dayanağı: Sözleşme, onaylı teklif, izinli istisna veya incelenen süreç sapması.
- Kabul ve muhasebe bağlamı: Teslim veya hizmet kabulü, ilgili birim, maliyet merkezi ve finansça doğrulanmış hesap ataması.
- Karar kaydı: İnceleyen kişi, yetkili onaycı, karar zamanı, gerekçe ve çözümlenmemiş konular.
Veri okuma, harcama teyidi ve ödeme yetkisini ayrı tutun
ABD GAO'nun Mayıs 2025 tarihli Green Book standardı, işlem yetkilendirme, işleme, kayıt ve inceleme gibi bağdaşmayan sorumlulukların ayrılmasını ele alır; görev ayrımı uygulanamıyorsa alternatif kontroller öngörür. ABD federal kurumları için hazırlanmış bu çerçeveden kurumsal uygulamaya çıkarılabilecek ders, faturayı okuyan veya kodlayan kişinin her kritik kararı tek başına vermemesidir. Şirketinizin yetki matrisi ve işlem riskine uygun bir kontrol tasarlayın.
Quibas Fatura Yönetimi, farklı belge formatlarından veri çıkarmayı ve tutarsızlıkta ilgili kişiden Teams veya Outlook üzerinden açıklama alarak süreci ilerletmeyi destekler. Bu kullanım yolu, eksik bilginin hangi faturaya ait olduğunun korunmasına yardımcı olur. Onaylı kayıtların ERP veya muhasebe sistemine aktarım kapsamı ve zamanlaması ise entegrasyon projesinde belirlenir; açıklama alınması tek başına ödeme onayı sayılmamalıdır.
Örneğin hizmeti alan birim işin tamamlandığını teyit edebilir; bu teyit bütçenin uygunluğunu veya vergi işlemini kendiliğinden onaylamaz. Finans ekibi hesap atamasını ve kendi kontrol alanını değerlendirir, yetkili kişi de tanımlı limite göre harcama kararını verir. Bekleyen belge veya çelişkili yanıt varsa bunları sessizce kapatmak yerine inceleme durumunu ve sonraki adımı görünür tutun.
Aynı istisnanın yeniden oluşmasını önleyin
İstisnayı kapattıktan sonra neden oluştuğunu sınıflandırın: Fatura referansı mı eksik, talep geç mi açılmış, izinli kategori yanlış mı yönlendirilmiş, yoksa hizmet kabul sahibi mi belirsiz? Her neden farklı bir düzeltme gerektirir. Tekrarlanan bir hizmette sözleşme ve kabul sorumlusunu netleştirmek, her faturada aynı açıklamayı yeniden istemekten daha kalıcı bir çözümdür. Vade yaklaşırken hatırlatma yapın; eksik onayları tamamlanmış gibi göstermeyin.
Quibas Satın Alma Talebi ve Onay Yönetimi, ihtiyaç açıklamasını, maliyet merkezi ve hesap atamalarını, belgeleri ve koşullu onay adımlarını aynı talep bağlamında toplar. Tutar, organizasyon ve talep koşullarına göre onay akışı kurulabilir. Tekrarlayan non-PO sapmalarında bu kullanım, alım öncesindeki gerekçe ve yetkinin daha erken kayda alınmasını destekler; her izinli istisna için ayrıca kurum politikası belirlenmelidir.
İlk pilotu ölçülebilir bir istisna grubunda başlatın
Bir fatura grubunu seçip eksik referans ile gerçek non-PO oranını ayrı izleyin. Bekleme süresini belgenin gelişinden sonraki ilk sınıflandırma, açıklama bekleme ve yetkili onay aşamalarına ayırın. Yeniden işleme nedenini ve kapanış kanıtını kaydedin. Hedef bütün faturaları otomatik geçirmek değil; hangi kaydın neden beklediğinin ve hangi kanıtla ilerleyebileceğinin anlaşılır olmasıdır.